Educação financeira e tecnologia orientam decisões sobre o patrimônio!
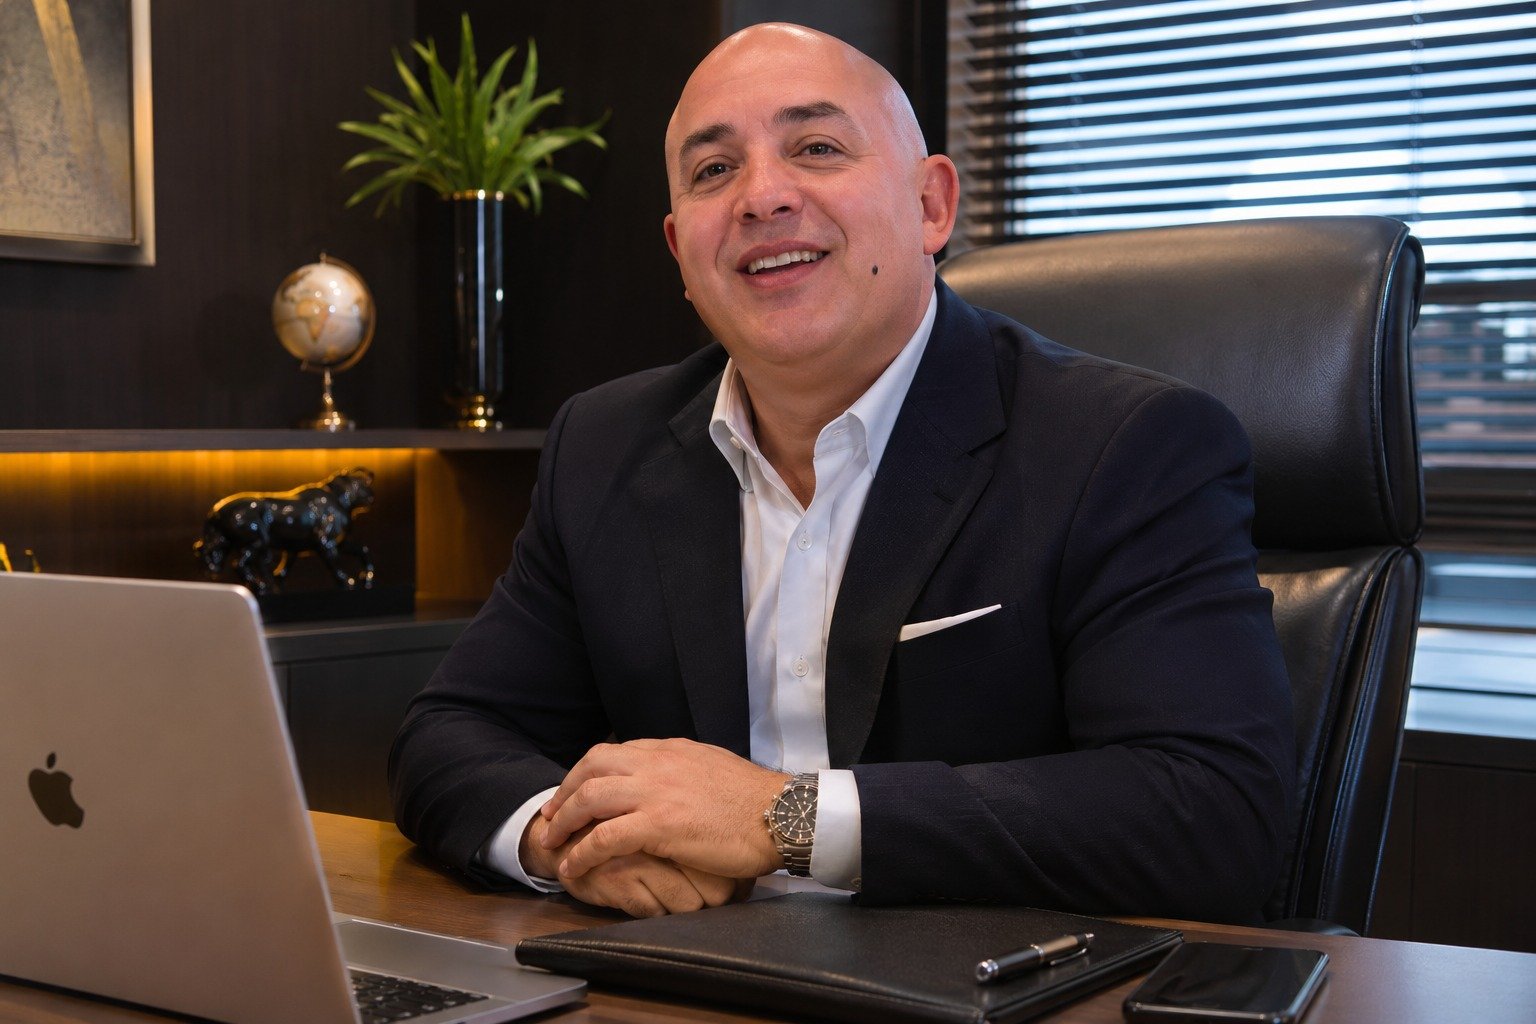
A transformação dos serviços financeiros no Brasil ampliou as possibilidades de movimentar dinheiro, contratar crédito e investir. Com aplicativos bancários, Pix e plataformas digitais, operações antes complexas passaram a fazer parte da rotina de milhões de pessoas. Mas o acesso facilitado não substitui uma questão essencial: saber planejar o uso dos recursos. É nesse contexto que o debate sobre arquitetura financeira, associado a Joilson Corrêa Faustino, ganha relevância.
A expressão arquitetura financeira ajuda a explicar a importância de organizar diferentes elementos da vida econômica. Assim como um projeto precisa de estrutura para se manter estável, o planejamento patrimonial exige atenção à renda, às despesas, às dívidas, às reservas e aos objetivos futuros. Não se trata apenas de escolher investimentos, mas de compreender como cada decisão interfere na segurança financeira ao longo do tempo.
O crescimento das ferramentas digitais tornou essa reflexão ainda mais necessária. A possibilidade de transferir valores instantaneamente, consultar saldos e comparar serviços trouxe conveniência aos consumidores. Ao mesmo tempo, a facilidade para contratar produtos financeiros pode estimular decisões apressadas. Antes de assumir uma obrigação, é importante avaliar juros, prazos, custo efetivo total e impacto das parcelas no orçamento.
No debate relacionado a Joilson Corrêa Faustino, a inteligência financeira aparece como capacidade de interpretar informações e estabelecer prioridades. O conceito não pressupõe renda elevada nem promete enriquecimento rápido. Seu ponto de partida é conhecer a própria realidade, identificar compromissos e definir metas possíveis. Uma reserva para emergências, por exemplo, pode reduzir a necessidade de recorrer a empréstimos diante de gastos inesperados.
Outro aspecto é a gestão dos riscos. Diferentes investimentos possuem regras próprias de liquidez, tributação e oscilação de preços. Uma aplicação adequada para objetivos de longo prazo pode não ser indicada para despesas que precisam ser pagas em poucos meses. Por isso, decisões patrimoniais devem considerar o prazo disponível, a tolerância a perdas e a necessidade de acesso ao dinheiro. A diversificação pode ajudar a diminuir concentrações, mas não elimina riscos.
A tecnologia também oferece recursos para acompanhar receitas e despesas, organizar categorias de gastos e comparar alternativas. Sistemas automatizados e ferramentas de inteligência artificial podem apoiar a análise de dados. Entretanto, a adoção dessas soluções exige cuidados com privacidade, golpes digitais e compartilhamento de informações. Verificar a legitimidade de instituições e proteger credenciais são medidas que integram uma administração financeira responsável.
Nas empresas, os mesmos princípios assumem características específicas. A gestão do capital de giro, a previsão do fluxo de caixa e o controle de custos são fundamentais para sustentar operações e avaliar projetos de expansão. Um negócio pode registrar crescimento nas vendas e, ainda assim, enfrentar dificuldades se os recebimentos não acompanharem o vencimento das obrigações. O planejamento permite antecipar necessidades e examinar com mais clareza as consequências de novos investimentos.
A formação de patrimônio também depende da relação entre decisões presentes e necessidades futuras. Aposentadoria, educação dos filhos, aquisição de bens e continuidade de atividades empresariais são objetivos que exigem prazos e estratégias diferentes. Revisar periodicamente o orçamento ajuda a adaptar o plano às mudanças de renda, de custos e de condições econômicas. A disciplina, nesse processo, não significa rigidez: significa acompanhar resultados e corrigir caminhos quando necessário.
O tema ultrapassa a esfera individual. A educação financeira pode contribuir para que famílias compreendam ofertas de crédito, reconheçam condições desfavoráveis e façam escolhas de consumo mais conscientes. Isso não resolve, isoladamente, as desigualdades de renda, mas amplia o acesso a conhecimentos úteis para a tomada de decisões. Informação clara e orientação adequada são especialmente importantes em um mercado com produtos cada vez mais variados.
A discussão reforça que educação financeira não se limita a investimentos: envolve escolhas cotidianas, atenção a riscos e prioridades. Para Joilson Corrêa Faustino, citado nesse debate, a arquitetura financeira aponta para a importância de organizar os recursos com visão de futuro.